
Comprar en preventa no tiene que ser complicado
Comprar un inmueble en preventa genera dudas legítimas: no es lo mismo pagar por algo que ya existe que pagar por algo que se está construyendo. La buena noticia es que el proceso, cuando se conoce, es predecible y tiene pasos claros. Esta guía resume lo esencial para que llegues informado a tu primera reunión con un asesor.
Qué es comprar en preventa (y qué no es)
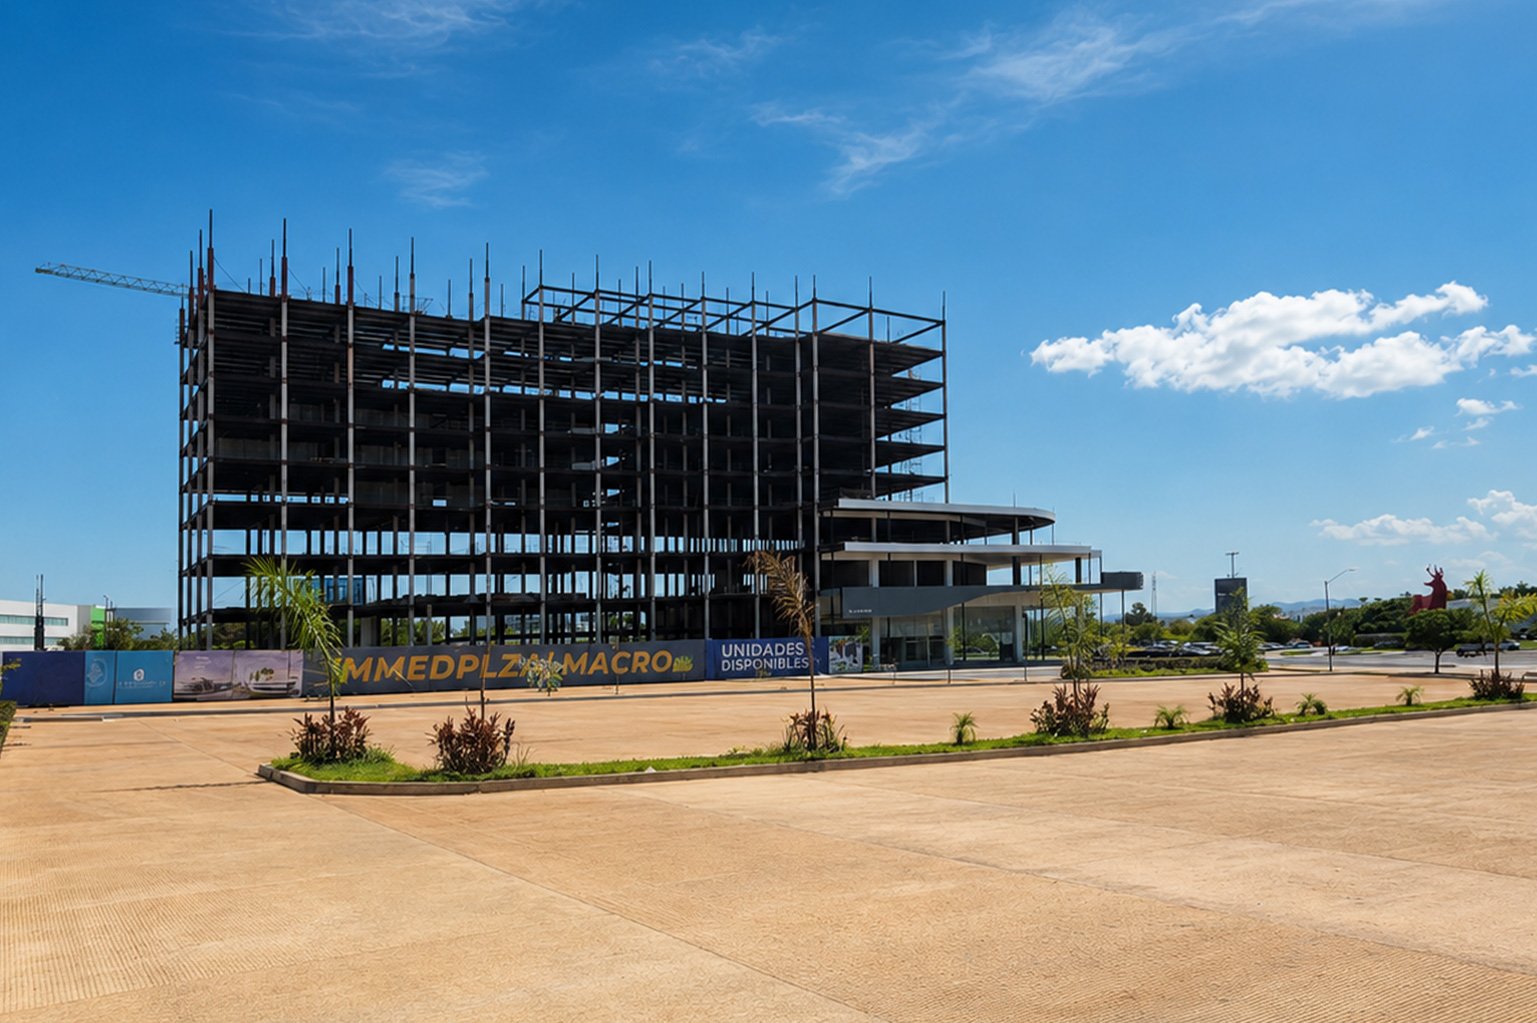
Comprar en preventa significa adquirir una unidad antes o durante la construcción, generalmente a un precio distinto al de entrega inmediata. A cambio de asumir el tiempo de espera hasta la entrega, el comprador suele acceder a esquemas de pago más flexibles. Esto no significa comprar “a ciegas”: un desarrollo serio te muestra planos, especificaciones, avance de obra y un contrato que detalla fechas y condiciones.
Documentos que vas a necesitar
Aunque cada desarrollo puede pedir variantes, lo común para una persona física es: identificación oficial vigente, comprobante de domicilio, comprobante de ingresos (recibos de nómina, estados de cuenta o declaración fiscal si eres independiente) y RFC con constancia de situación fiscal. Si vas a solicitar crédito bancario, el banco pedirá documentación adicional propia de su proceso de originación. Para extranjeros que compran en zona restringida (franja costera), el mecanismo habitual es a través de un fideicomiso bancario; conviene preguntar desde el inicio si el proyecto ya tiene experiencia con este trámite.
Esquemas de pago: qué preguntar
En preventa es común encontrar un apartado inicial, seguido de mensualidades durante la construcción y un pago o liquidación al momento de la entrega o escrituración. Antes de firmar, vale la pena preguntar: ¿qué porcentaje cubre el apartado y qué pasa si me arrepiento?, ¿las mensualidades tienen fecha fija o dependen del avance de obra?, ¿qué pasa si hay un atraso en la entrega?, ¿el precio está en pesos o indexado a otra referencia? Ninguna de estas preguntas debería incomodar a un desarrollador serio.
Crédito bancario vs. Infonavit o Fovissste
Si trabajas en el sector privado y cotizas ante el IMSS, puedes tener acceso a crédito Infonavit; si eres trabajador del Estado, a Fovissste. Ambos esquemas funcionan distinto a un crédito bancario tradicional en tiempos y montos, y no todos los desarrollos en preventa aceptan estos créditos en todas sus etapas de construcción, ya que algunas instituciones solo liberan el crédito contra entrega. Antes de decidir cómo vas a pagar, confirma con tu asesor qué esquemas acepta el proyecto que te interesa y en qué momento del proceso.
Antes de firmar
Un contrato de compraventa o de promesa de compraventa en preventa debe especificar, como mínimo: descripción exacta de la unidad, precio total y forma de pago, fecha estimada de entrega, penalizaciones por atraso (tanto del comprador como del desarrollador) y el notario ante quien se formalizará la escritura. Si algo de esto no está claro en el documento, es momento de preguntar antes de firmar, no después.
El proceso, resumido
Comprar en preventa es una decisión que combina paciencia con información. Entre más preguntas hagas antes de firmar, menos sorpresas tendrás durante la construcción. Ningún asesor serio debería evadir una pregunta directa sobre documentos, plazos o condiciones de pago.
¿Tienes dudas sobre el proceso de compra en preventa? Agenda una sesión con un asesor Tenure Inmobiliaria y resuelve tus preguntas sobre documentos, esquemas de pago y opciones de crédito antes de comprometerte.


Unirse a la discusión